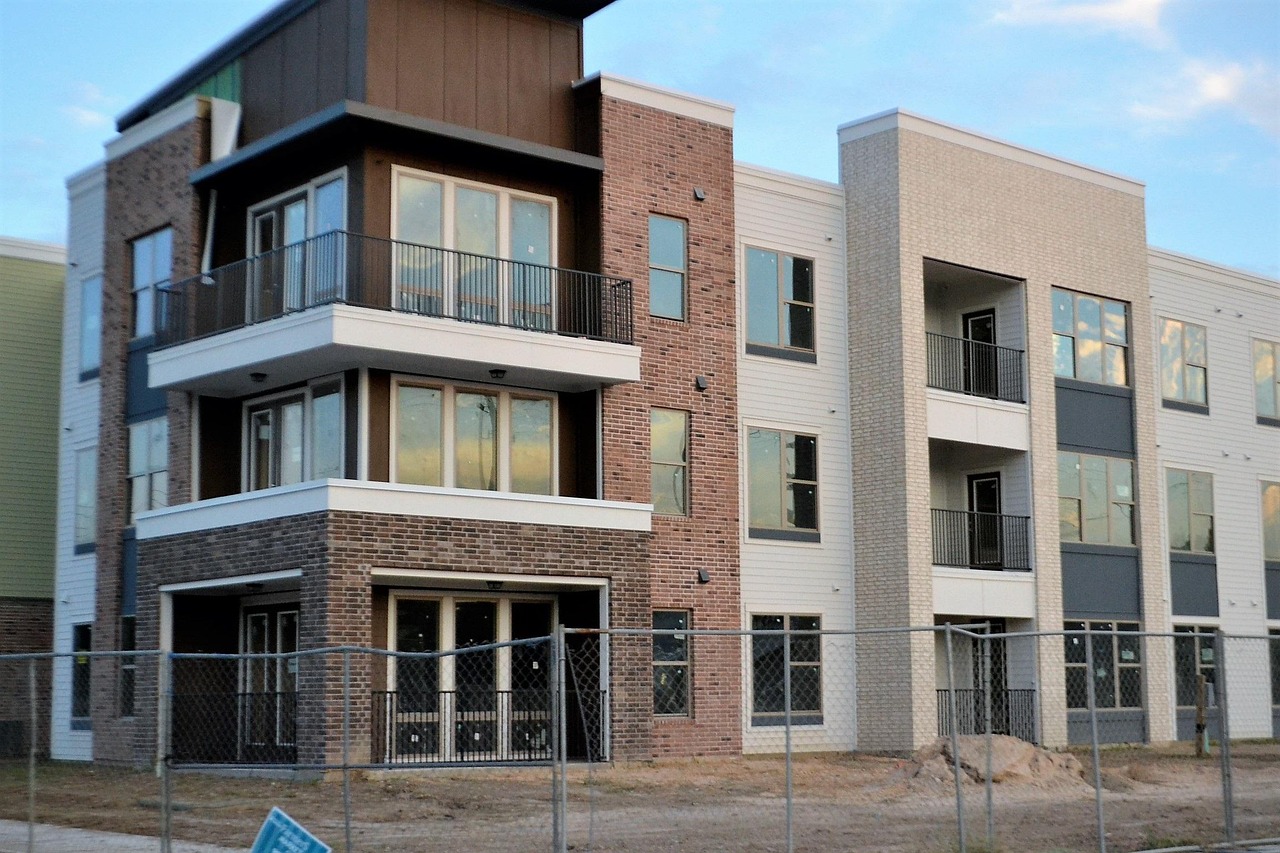
Ter o programa respondendo por 7 em cada 10 imóveis comercializados no país significa que a liquidez do setor imobiliário brasileiro está concentrada na habitação popular e depende diretamente do crédito habitacional. Para construtoras, incorporadoras e imobiliárias, essa realidade exige focar menos em volume bruto de contatos e muito mais na velocidade de triagem de renda e aprovação bancária. Quem estrutura o processo comercial para transformar o cadastro em pasta física antes da visita ao decorado garante giro rápido de estoque e previsibilidade financeira nas vendas Minha Casa Minha Vida.
O que aconteceu: Minha Casa, Minha Vida concentra 70% das vendas no país
Sete em cada dez imóveis novos comercializados no Brasil pertencem ao programa habitacional do governo federal. Essa marca foi divulgada em reportagem do SBT News, confirmando o papel central do programa como a principal fonte de liquidez para a construção civil.
O dado reflete um movimento estrutural de mercado. O comprador das faixas econômicas encontra no programa condições exclusivas, como subsídios públicos e taxas de juros mais acessíveis praticadas pela Caixa Econômica Federal. Essas regras sustentam o poder de compra das famílias mesmo quando os juros das linhas tradicionais sobem.
As regras de financiamento da Caixa Econômica Federal atendem famílias com renda bruta mensal de até R$ 13.000,00 na área urbana. Esse teto ampliado permite que uma fatia expressiva da classe média trabalhadora compre o primeiro imóvel novo na planta ou em obras.
Estudos sobre habitação popular divulgados pela consultoria McKinsey já mostravam que programas com apoio estatal protegem a atividade do setor quando os segmentos de médio e alto padrão desaceleram.
Por isso, as vendas Minha Casa Minha Vida deixaram de ser apenas uma fatia complementar nas empresas. Para a maior parte dos incorporadores brasileiros, o segmento virou a principal linha de receita e a garantia de escoamento do estoque.
Como a concentração no MCMV afeta incorporadoras, construtoras e imobiliárias
A dominância do programa transfere o maior desafio das empresas da atração de interessados para a eficiência na triagem documental. O gargalo mais crítico nas incorporadoras hoje não é a falta de cadastros, mas a lentidão em converter esses contatos em pastas elegíveis para o banco.
Lançamentos populares geram centenas de contatos digitais todos os dias. Porém, grande parte desses cadastros apresenta restrições no CPF, documentação desatualizada ou renda incompatível. Sem um filtro comercial rigoroso, a equipe de corretores perde tempo com atendimentos que nunca se transformarão em contrato.
Essa dinâmica eleva a pressão sobre os corretores e o Correspondente Caixa Aqui (CCA). Quando o correspondente demora para rodar a simulação financeira, o comprador esfria ou busca outro plantão. Uma pré-análise rápida alinha as expectativas de entrada e dá segurança para a negociação presencial.
A velocidade desse processo dita o ritmo do fluxo de caixa. Em análise sobre o ritmo de financiamentos imobiliários, a revista Exame destacou que oscilações no repasse bancário afetam diretamente a entrada de recursos nas construtoras.
Para estruturar sua captação de clientes e acelerar o repasse de empreendimentos econômicos, conheça o trabalho da Incorp Digital.
Como a margem de lucro por unidade no programa é mais enxuta do que no alto padrão, o ganho depende do giro de estoque rápido. Operações com esteiras comerciais desorganizadas acumulam custos fixos de estande e perdem vendas para lançamentos vizinhos.
O funil de vendas Minha Casa Minha Vida: da captação à aprovação Caixa
O funil comercial do imóvel econômico inverte a lógica tradicional: você precisa validar a capacidade financeira antes de apresentar detalhes do projeto. Nas vendas Minha Casa Minha Vida, o cliente só deve ir ao estande com a simulação bancária previamente calculada.
A aprovação de crédito é a validação documental da capacidade de pagamento do comprador junto ao banco, definindo o valor real do financiamento e do subsídio. Sem esse número em mãos, qualquer proposta de entrada corre sério risco de cancelamento futuro.
O primeiro contato comercial precisa acontecer em minutos. O time deve conferir de imediato se o cliente tem dependentes, saldo de FGTS e se pretende compor renda com o cônjuge ou familiares.
A tabela a seguir apresenta as etapas indispensáveis para manter uma esteira comercial previsível e com alto índice de repasses:
| Etapa do Funil | Objetivo Principal | Dados e Documentos Exigidos | Gargalo Comum |
|---|---|---|---|
| 1. Captação de Lead | Atrair famílias que se enquadrem nas faixas de renda do programa. | Nome, telefone, e-mail e localização de interesse. | Cadastros fora da faixa de renda atendida pelo empreendimento. |
| 2. Triagem de Renda | Identificar a condição financeira logo no primeiro contato. | Renda bruta familiar, dependentes e saldo de FGTS. | Demora no atendimento inicial, abrindo espaço para a concorrência. |
| 3. Coleta de Documentos | Montar a pasta habitacional para envio ao correspondente. | RG, CPF, comprovante de endereço, holerites e extrato do FGTS. | Fotos ilegíveis de documentos ou envio de arquivos incompletos. |
| 4. Análise CCA | Obter a aprovação formal do crédito habitacional. | Dossiê completo validado no sistema da Caixa. | Reprovação por restrição cadastral no CPF ou inconsistência de renda. |
| 5. Assinatura do Contrato | Formalizar a venda e programar o repasse dos recursos. | Contrato particular assinado e confirmação do pagamento de entrada. | Divergência entre a entrada simulada e a capacidade real do cliente. |
Com essa sequência bem definida, a imobiliária reduz distratos e garante previsibilidade de recebíveis durante todo o período de obras.
O que fazer agora: passos práticos para estruturar sua operação comercial
Organizar a operação para absorver a alta demanda do programa exige sincronizar marketing pago, corretores e correspondentes bancários. O primeiro passo é alinhar os anúncios à realidade financeira do produto, comunicando faixas de entrada, estimativas de parcelas e regras de subsídio de forma direta.
Para aumentar a produtividade no plantão de vendas, coloque em prática os seguintes passos operacionais:
- Filtros objetivos na captação: inclua nos formulários dos anúncios perguntas sobre renda familiar aproximada e saldo de FGTS. Essa filtragem afasta curiosos e economiza horas de atendimento da equipe.
- Triagem ágil no primeiro contato: monte uma equipe de pré-atendimento focada em checar dados básicos nas primeiras horas, repassando para o corretor apenas os compradores com perfil compatível.
- Checklist documental imediato: solicite logo no início RG ou CNH válida, comprovante de residência atual, os três últimos holerites e o extrato do FGTS.
- Rotina diária com o Correspondente Caixa Aqui (CCA): envie os dossiês diariamente para análise prévia, garantindo que o corretor convide para a visita no decorado clientes com crédito pré-aprovado.
- Tabela de vendas realista: ajuste o fluxo de pagamento da entrada de acordo com a capacidade mensal de poupança da família, evitando parcelas intermediárias pesadas que possam inviabilizar o contrato.
Esse método protege a rotina do corretor, que passa a dedicar energia aos atendimentos com real condição de fechamento.
Visão prática Incorp Digital sobre comercialização econômica
Na visão da Incorp Digital, o investimento em mídia paga para empreendimentos econômicos só dá retorno quando o processo comercial é acompanhado de ponta a ponta. Não adianta gerar milhares de contatos por mês se as pastas ficarem paradas na triagem ou na mesa do correspondente bancário.
Aqui na Incorp Digital a gente vê que o resultado em lançamentos habitacionais depende de alinhamento semanal. Não basta avaliar custo por clique ou volume bruto de cadastros. É preciso analisar com o gestor de vendas, corretores e o correspondente Caixa a taxa de avanço de cada fase do funil.
A agência participa dessa rotina para calibrar os anúncios de acordo com o retorno de campo. Se o correspondente nota que determinado perfil de renda está sofrendo cortes no valor financiado, ajustamos a segmentação das campanhas para buscar o perfil que aprova com facilidade.
Em projetos atendidos pela Incorp Digital, unimos comunicação clara na atração e rigor no processo comercial. Essa integração entre tráfego qualificado e atendimento rápido é o caminho comprovado para acelerar o ritmo de vendas.
Glossário
- Correspondente Caixa Aqui (CCA): empresa credenciada pela Caixa Econômica Federal para receber documentos, realizar simulações e operacionalizar a análise de crédito imobiliário.
- Habitação de Interesse Social (HIS): projetos imobiliários voltados para famílias de faixas de renda específicas, que contam com incentivos urbanísticos e subsídios públicos.
- Contrato de Repasse: momento em que o financiamento do comprador final é formalizado e assinado com o banco, garantindo a liberação dos recursos para a construtora.
- Capacidade de Financiamento: limite máximo de crédito concedido pelo banco com base no comprometimento permitido da renda familiar mensal.
- Subsídio Habitacional: desconto concedido pelo governo federal para reduzir o saldo devedor e facilitar o pagamento da entrada pelo comprador.
Perguntas frequentes sobre vendas Minha Casa Minha Vida
Como acelerar o processo de vendas Minha Casa Minha Vida na imobiliária ou incorporadora?
A aceleração depende de fazer a triagem de renda e a conferência de documentos básicos logo no primeiro atendimento digital. Ao conectar o comprador com o correspondente Caixa antes mesmo do agendamento da visita ao decorado, o corretor conduz a apresentação do imóvel sabendo exatamente o valor aprovado para o cliente.
Qual é o principal gargalo nas vendas de imóveis do MCMV?
O obstáculo mais frequente é a reprovação ou redução do crédito na Caixa em decorrência de restrições cadastrais, divergência na comprovação de renda informal ou inconsistência no envio do dossiê. A validação antecipada das certidões e comprovantes elimina grande parte dessas perdas.
Como qualificar leads de tráfego pago para empreendimentos econômicos?
A qualificação exige a inserção de filtros objetivos de faixa salarial, composição familiar e saldo de FGTS nos formulários de anúncio. Além disso, uma mensagem clara sobre valores mínimos de entrada afasta curiosos e atrai compradores dentro do perfil correto.
Qual o papel do Correspondente Caixa Aqui (CCA) na rotina comercial?
O CCA atua como parceiro estratégico central da operação. Ele calcula a capacidade de financiamento real, simula o subsídio do governo, faz a montagem técnica da pasta no sistema habitacional e orienta a equipe de corretores sobre as melhores opções de composição financeira para viabilizar a proposta.
A alta de 70% nas vendas do programa exige mudanças nas campanhas de marketing?
Sim. O foco dos anúncios deve migrar de promessas genéricas para a transparência de condições financeiras. Comunicar com clareza o valor estimado das parcelas durante e após a obra atrai um público consciente de seu orçamento familiar, aumentando o índice de conversão em contratos assinados.
Compreender a força da habitação popular permite direcionar os esforços comerciais para onde o mercado tem demanda real. Se você precisa estruturar sua operação com processos claros e foco em conversão, fale com os consultores da Incorp Digital para alinhar sua captação de clientes, qualificação de leads e rotina comercial no Minha Casa Minha Vida.